
Literatur ist voller Menschen, die sich verrechnen. Familien verlieren ihr Vermögen, Erbschaften schrumpfen, Schulden wachsen leise im Hintergrund, und erst im letzten Kapitel zeigt sich, dass die Bilanz nie gestimmt hat. Dieser Beitrag schlägt die Brücke von solchen Geschichten zur sehr realen Frage, wie man eine Finanzierung durchrechnet, bevor man sie unterschreibt. Für alle, die gleich mit den eigenen Zahlen loslegen möchten, gilt: ein Blick auf finanzierungsrechner.online lohnt sich. Die Grundlagen beginnen hier aber mit einem Buch.
Thomas Manns „Buddenbrooks“, Balzacs „Vater Goriot“ und Wilhelm Raabes „Pfisters Mühle“ haben eines gemeinsam: Zahlen entscheiden über Schicksale. Über die großen Gefühle in der Literatur wird viel gesprochen. Der Ruin einer Familie ist aber oft eine ganz banale Bilanz.
Wenn Romanfiguren rechnen müssen
In den „Buddenbrooks“ gerät die Firma langsam ins Wanken. Es gibt keine dramatischen Szenen und keine Duelle. Es sind Wechsel, die nicht eingelöst werden, Erbschaften, die kleiner ausfallen als gedacht, und Zinsen, die unerbittlich weiterlaufen. Auffällig ist, dass die Figuren selten nachrechnen. Sie hoffen und schätzen, und dann ist das Geld weg.
Was für Romanfiguren gilt, gilt für viele Menschen bis heute: Über Geld wird lieber geträumt als gerechnet. Eine Sammlung inspirierender Rockefeller-Zitate zeigt, wie der Ölmagnat den kühlen Umgang mit Zahlen predigte. Manche dieser Sätze klingen allerdings eher nach Sehnsucht als nach solider Buchführung. Wohlstand ist ein literarisches Thema mit langer Tradition, und das Streben nach Glück hängt in vielen Werken an der Frage, ob am Monatsende noch etwas übrig bleibt.
Ein Beispiel macht den Sprung in die Gegenwart. Angenommen, ein Paar überlegt, eine kleine Wohnung zu kaufen. Das Angebot der Bank liegt ausgedruckt auf dem Küchentisch, voller Zahlen, von denen die beiden nur einen Teil sicher einordnen können. Genau in dieser Lage hilft es, die Rechnung Schritt für Schritt selbst nachzuvollziehen.
Der Moment, in dem es konkret wird
Die Zahlen im Beispiel sind gerundet und frei gewählt: ein Darlehen von 200.000 Euro, ein Sollzins von rund vier Prozent, eine Anfangstilgung von zwei Prozent. Klingt überschaubar, fast harmlos.
Zerlegt man das Angebot in seine Bausteine, wird aus einer diffusen Ahnung eine nachvollziehbare Kette. Es ist ein bisschen wie beim Lesen: Man muss die einzelnen Wörter kennen, bevor man den Satz versteht. Beim Kredit heißen die Wörter Sollzins, Tilgung und Laufzeit, und der stille Hauptdarsteller heißt Restschuld.
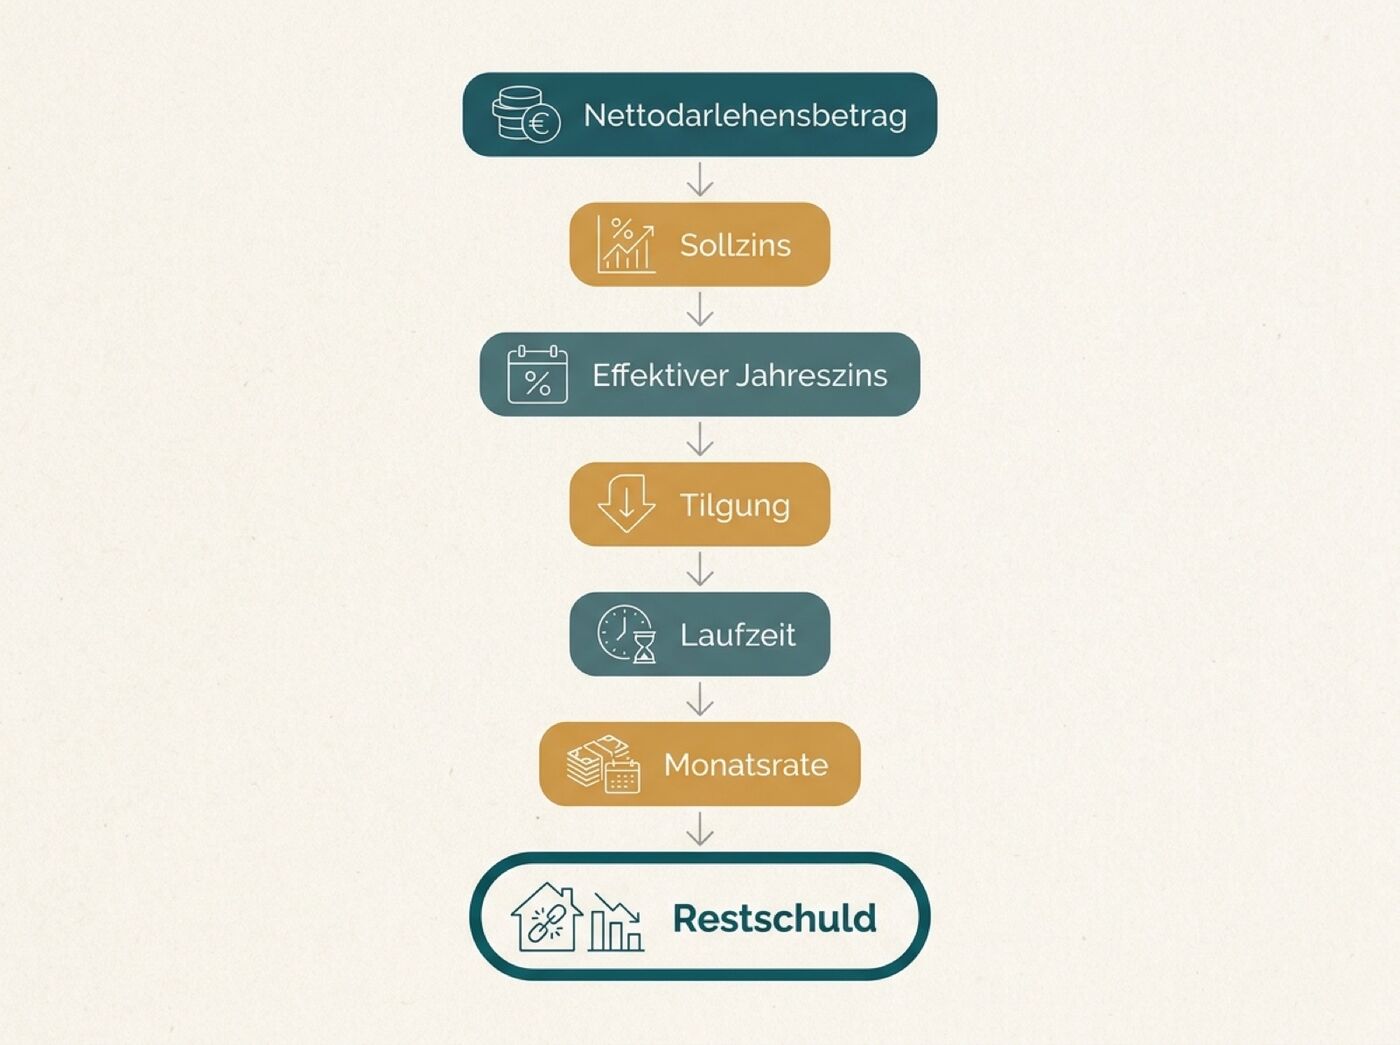
So hängen die Bausteine einer Finanzierung zusammen – von der Darlehenssumme bis zur oft unterschätzten Restschuld.
Am Beispiel wird es greifbar. Vier Prozent Zinsen auf 200.000 Euro sind im ersten Jahr rund 8.000 Euro, dazu zwei Prozent Tilgung, also 4.000 Euro. Das ergibt 12.000 Euro im Jahr oder 1.000 Euro im Monat. Entscheidend ist, was danach passiert: Mit jeder Rate sinkt die Restschuld ein kleines Stück. Im nächsten Monat fallen also minimal weniger Zinsen an, und der Tilgungsanteil der gleichbleibenden Rate wächst. Dieser schleichende Effekt bestimmt über Jahre, wie schnell ein Kredit schrumpft, und erklärt, warum zwei Angebote mit fast gleichem Zinssatz am Ende Tausende Euro auseinanderliegen können.
Die wichtigste Frage lautet dann: Was bleibt nach der Zinsbindung übrig? Bei monatlicher Zahlung wären in diesem Beispiel nach zehn Jahren noch rund 151.000 Euro offen. In derselben Zeit flössen gut 70.000 Euro in Zinsen. Diese Restschuld muss nach Ablauf der Zinsbindung neu finanziert werden, womöglich zu einem ganz anderen Zins. Viele schauen an dieser Stelle weg. Dabei fällt hier die Entscheidung, ob die Rechnung langfristig aufgeht. Bliebe der Zins dauerhaft bei vier Prozent, wäre das Darlehen erst nach gut 27 Jahren getilgt.
Die zwei Zinssätze, die man nie verwechseln darf
Auf fast jedem Bankangebot stehen zwei Zinssätze: ein Sollzins und ein etwas höherer effektiver Jahreszins. Der Sollzins ist der reine Preis für das geliehene Geld. Der effektive Jahreszins packt weitere Kosten mit hinein, etwa bestimmte Gebühren, und macht Angebote dadurch erst vergleichbar. Berechnet wird er nach einer einheitlichen Formel aus der Preisangabenverordnung (§ 16 PAngV), die für alle Verbraucherdarlehen gilt.
Für Konsumentenkredite rät die Finanzaufsicht BaFin ausdrücklich, Angebote vor allem am effektiven Jahreszins zu messen. Bei Baudarlehen gilt dieselbe Logik. Hier muss die Bank den effektiven Jahreszins vor Vertragsschluss im sogenannten ESIS-Merkblatt angeben, einem einheitlichen europäischen Informationsblatt (Art. 247 § 1 EGBGB). Wer nur auf den werblich betonten Sollzins schaut, vergleicht Äpfel mit Birnen. Und zwei Angebote sind nur dann wirklich vergleichbar, wenn Darlehenssumme, Laufzeit, Zinsbindung und Tilgung ungefähr gleich sind.
Viele Kreditnehmer finanzieren jahrelang zu teuer, weil ihnen niemand den Unterschied erklärt hat. Vertragssprache ist eben auch Machtsprache. Ein Gutenberg-Text erklärt, warum Amtsdeutsch und das Kleingedruckte für viele wie eine Fremdsprache klingen. Wer den Satzbau eines Kreditvertrags nicht entschlüsseln kann, unterschreibt im Nebel.
Was die nackten Zahlen der Realität sagen
Sind vier Prozent nun viel oder wenig? Die Antwort liefert die Zinsstatistik der Deutschen Bundesbank, die den durchschnittlichen Zinssatz für Wohnungsbaukredite an private Haushalte dokumentiert. Dort sehen Sie, was am Markt tatsächlich üblich ist, unabhängig davon, was eine Bank verspricht. Liegt ein Angebot deutlich über dem Durchschnitt, ist das ein Signal, nachzuverhandeln oder weiterzusuchen.
Damit geht es plötzlich um Verhandlungsspielraum statt um abstrakte Prozente. Schon ein halber Prozentpunkt weniger bedeutet im Beispiel im ersten Jahr rund 1.000 Euro weniger Zinsen. Über eine Zinsbindung von zehn Jahren summiert sich das deutlich. Der beste Zeitpunkt, über Zinsen zu reden, liegt vor der Unterschrift.
Ein weiterer Begriff lohnt sich: der Zwei-Drittel-Zins. Werben Banken mit Zinsangaben für Verbraucherdarlehen, müssen sie ein Beispiel nennen, dessen effektiven Jahreszins voraussichtlich mindestens zwei Drittel der Kunden erhalten oder unterbieten (§ 17 Abs. 4 PAngV). Dieses repräsentative Beispiel ist realistischer als der niedrigste „ab“-Zins aus der Werbung. Welcher Zins mit Ihrer Bonität tatsächlich möglich ist, erfahren Sie allerdings erst über eine Konditionsanfrage oder ein konkretes Angebot.
Ein Wort sollte bei jeder langen Finanzierung mitgedacht werden: Inflation. Eine Rate, die heute schmerzt, kann in zehn Jahren leichter zu tragen sein, wenn Löhne und Preise gestiegen sind. Umgekehrt frisst die Teuerung aber auch Erspartes. Ein paar pointierte Sprüche rund um die Inflation zeigen, dass der Galgenhumor über den Wertverlust des Geldes selbst ein kleines Stück Kulturgeschichte ist.
Der ehrliche Kassensturz kommt zum Schluss
Alle Formeln nützen wenig ohne eine ehrliche Frage: Was bleibt am Monatsende wirklich übrig? Eine Rate von 1.000 Euro sieht auf dem Papier tragbar aus. Kommen Auto, Versicherungen, Kinder und der eine oder andere Notfall dazu, wird aus einer soliden Rechnung schnell eine riskante. Rechnen Sie deshalb mit Ihrem echten Alltag und nicht mit dem Leben aus der Bankbroschüre.
Drei Prüfsteine helfen dabei. Erstens: einen Puffer einplanen, damit ein kaputter Kühlschrank keine Krise auslöst. Zweitens: durchspielen, was passiert, wenn der Zins nach Ablauf der Zinsbindung höher ist. An der Anschlussfinanzierung ist schon manche Rechnung zerbrochen. Drittens: verschiedene Tilgungshöhen vergleichen. Im Beispiel steigt die Rate bei drei statt zwei Prozent Anfangstilgung auf rund 1.167 Euro, dafür wäre das Darlehen bei gleichbleibendem Zins schon nach gut 21 statt gut 27 Jahren abbezahlt.
Für das Paar im Beispiel heißt das: das eigene Angebot verstehen, ein paar Varianten nebeneinanderlegen und erst dann entscheiden. Genau darin liegt der Unterschied zu den Romanfiguren. Sie hofften. Wer heute finanziert, kann rechnen. Eine Finanzierung ist wie ein guter Roman. Man sollte sie zu Ende denken, bevor man die erste Seite unterschreibt.
Dieser Beitrag erklärt Grundlagen und ersetzt keine individuelle Finanzierungsberatung. Für die eigene Entscheidung lohnt sich ein Gespräch mit einer unabhängigen Beratungsstelle, etwa der Verbraucherzentrale.
