
Es gibt Verträge, die unterschreibt man in dreißig Sekunden, und es gibt einen, an dem man dreißig Jahre trägt. Als meine Frau und ich uns entschieden, ein kleines Haus am Ortsrand zu kaufen, wurde mir zum ersten Mal klar, dass eine Baufinanzierung genau so ein Text ist: das längste Dokument, das die meisten von uns je unterzeichnen. Und wie bei jedem guten Buch steckt der Sinn nicht in der Überschrift, sondern in den Kapiteln dazwischen.
Ich bin kein Finanzmensch. Ich habe mein Leben lang lieber Romane gelesen als Zinstabellen, und trotzdem saß ich plötzlich an Abenden über Angeboten, die sich anfühlten wie eine fremde Sprache. Was mir dabei geholfen hat, war weniger ein Geheimtipp als eine simple Reihenfolge: erst die eigenen Fragen ehrlich aufschreiben, dann die Antworten suchen. Genau diese Fragen möchte ich hier teilen, weil sie bei fast jedem in ähnlicher Form wiederkehren.
Bevor wir überhaupt mit einer Bank sprachen, haben wir Angebote nebeneinandergelegt und geordnet – und ein nüchterner Baukredit-Vergleich hat uns dabei geholfen, die Konditionen erst einmal sortiert zu sehen, statt uns vom ersten freundlichen Berater einlullen zu lassen. Diese halbe Stunde am Küchentisch hat sich später in barer Münze ausgezahlt, weil wir mit einem Gefühl in die Gespräche gingen, das man selten hat, wenn es um Geld geht: mit Übersicht.
Wie viel Eigenkapital brauche ich wirklich?
Das war unsere erste und lauteste Frage. Im Bekanntenkreis kursierten Zahlen zwischen „geht auch ohne“ und „mindestens die Hälfte“. Die Wahrheit lag, wie so oft, dazwischen. Als Faustregel empfiehlt die Verbraucherzentrale zum Thema Hauskauf und Hauskredit, rund 20 bis 30 Prozent des Kaufpreises plus die Nebenkosten aus eigenen Mitteln zu stemmen. Wer weniger einbringt, zahlt höhere Zinsen und trägt ein größeres Risiko, falls doch einmal verkauft werden muss.
Für uns hieß das: Wir haben ehrlich zusammengezählt, was wirklich verfügbar war – Sparguthaben, ein alter Bausparvertrag, keine Fantasiezahlen. Und wir haben eine Reserve stehen lassen. Denn nichts ist unangenehmer, als in ein Haus zu ziehen und beim ersten kaputten Boiler keinen Puffer mehr zu haben. Ein befreundetes Paar hatte genau diesen Fehler gemacht und musste im ersten Winter einen teuren Kredit nachschieben. Diese Geschichte haben wir uns oft in Erinnerung gerufen, wenn wir versucht waren, die Reserve doch noch in die Anzahlung zu stecken.
Was kosten die Nebenkosten, an die keiner denkt?
Der Kaufpreis stand groß im Exposé. Die Nebenkosten standen nirgends. Grunderwerbsteuer, Notar, Grundbuch, Maklerprovision – zusammen kamen wir schnell auf einen fünfstelligen Betrag, der nichts mit dem eigentlichen Haus zu tun hatte. Dazu kam alles, was nach dem Einzug wartet: Küche, Umzug, die ersten Reparaturen.
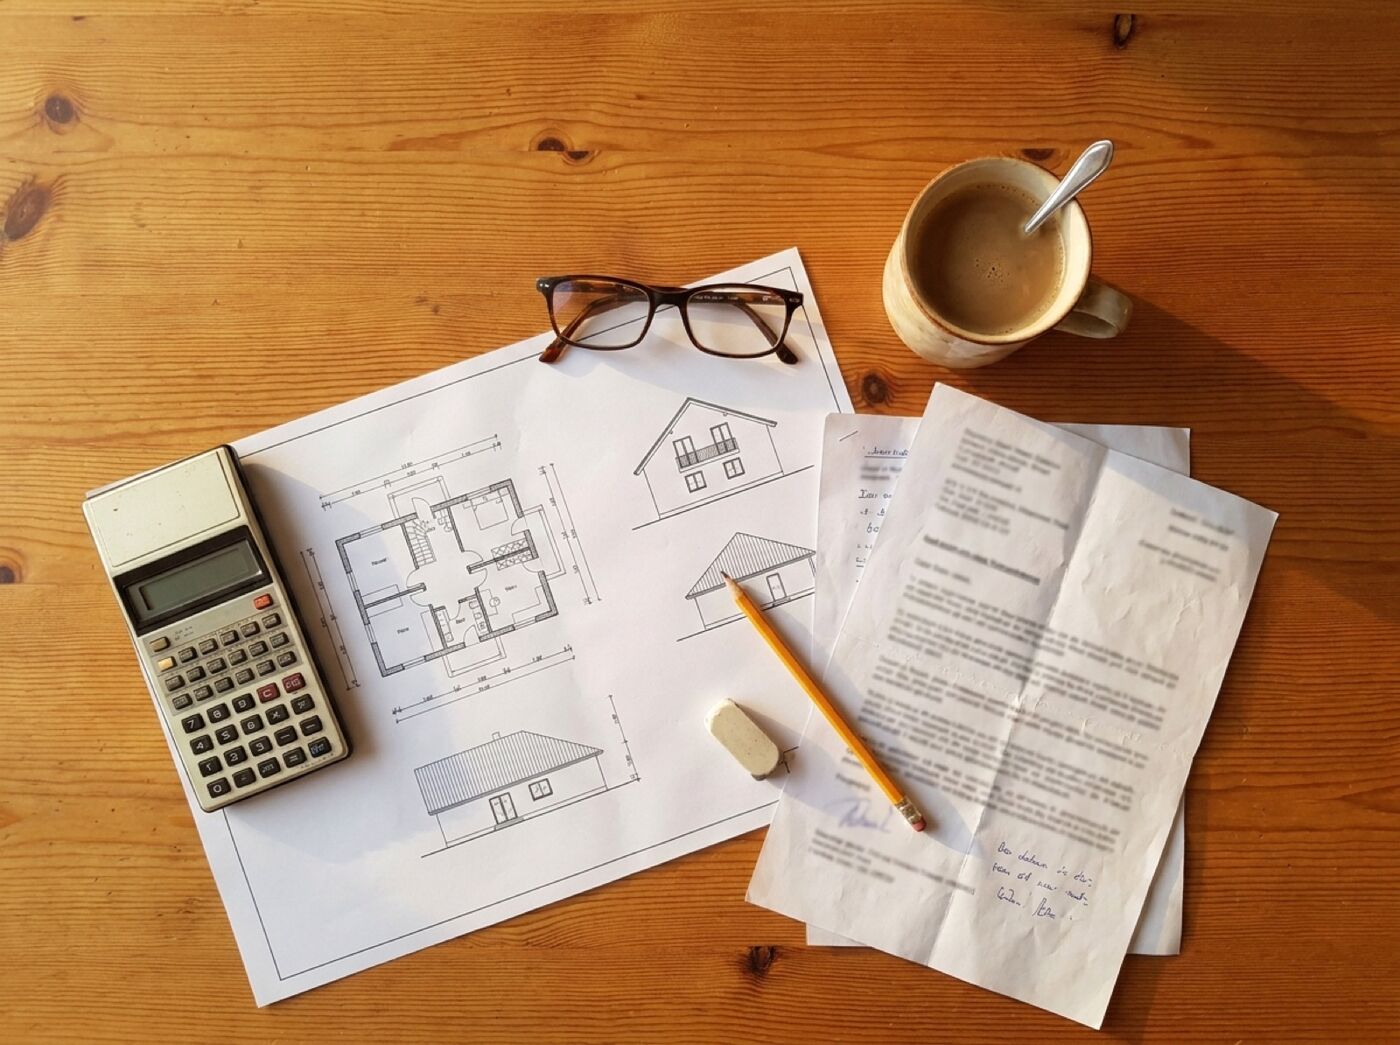
Erst rechnen, dann unterschreiben: Am Küchentisch haben wir jede Position in Ruhe durchgesehen.
Gerade der Umzug wird gern unterschätzt. Wir haben damals darauf geachtet, es planvoll und möglichst nachhaltig anzugehen, was am Ende auch dem Geldbeutel guttat. Und die spätere Gartengestaltung samt Träumen von einer passenden Poolüberdachung haben wir bewusst erst mal auf die lange Bank geschoben – Wünsche gehören zwar dazu, aber nicht in die Erstfinanzierung.
Zinsbindung: kurz oder lang?
Diese Frage hat uns am längsten beschäftigt, weil hier niemand die Zukunft kennt. Eine lange Zinsbindung kostet meist einen kleinen Aufschlag, kauft dafür aber Planungssicherheit über viele Jahre. Eine kurze wettet darauf, dass die Zinsen fallen. Wir sind keine Zocker, also haben wir uns für eine lange Bindung entschieden und diese Ruhe nie bereut.
Wer sehen möchte, wie sich die Konditionen im Zeitverlauf bewegen, findet bei der Deutschen Bundesbank die offiziellen Zinssätze für Wohnungsbaukredite an private Haushalte. Das nimmt dem Bauchgefühl den Schrecken, weil man plötzlich mit echten Zahlen statt mit Gerüchten aus dem Familienchat arbeitet.
Wie hoch soll die Tilgung sein?
Anfangs dachte ich, eine niedrige Monatsrate sei ein Sieg. Ein Irrtum. Eine niedrige Tilgung fühlt sich bequem an, verlängert aber die Laufzeit erheblich und macht das Darlehen unterm Strich teurer. Wir haben die Tilgung so gewählt, dass sie sich im Alltag nicht wie ein Klotz anfühlte, uns aber trotzdem in absehbarer Zeit schuldenfrei macht. Zwischen „schmerzt zu sehr“ und „dauert ewig“ liegt ein persönlicher Punkt, den jeder für sich finden muss.
Wichtig war uns eine Option auf Sondertilgungen. Ein unerwarteter Bonus, eine Erbschaft, ein guter Jahresabschluss – wenn man solche Beträge einfach draufzahlen darf, verkürzt das die Laufzeit spürbar, ohne dass man sich vertraglich zu etwas verpflichtet. Wir haben uns angewöhnt, jedes Jahr im Januar kurz nachzurechnen, ob eine Sonderzahlung drin ist. Diese kleine Routine kostet zwanzig Minuten und hat uns über die Jahre eine erstaunliche Summe an Zinsen erspart.
Was ich rückblickend anders gewichtet hätte
Am meisten unterschätzt habe ich die Rolle der eigenen Erwartungen. Wir hatten Bilder im Kopf, die eher aus Zeitschriften stammten als aus unserem Kontoauszug, und mancher Streit ums Budget war in Wahrheit ein Streit über unausgesprochene Erwartungen. Erst als wir das Traumhaus vom finanzierbaren Haus trennten, wurde die Sache leichter.
Und doch: Trotz aller Tabellen war der Hauskauf für uns nie nur eine Rechenaufgabe. Er war ein Stück gelebtes Streben nach einem guten Leben, festgehalten in einem nüchternen Vertrag. Genau darin liegt der Reiz: Eine Baufinanzierung liest sich trocken, aber sie erzählt am Ende von etwas sehr Menschlichem – dem Wunsch nach einem eigenen Zuhause.
Mein wichtigster Rat ist deshalb unspektakulär. Nimm dir die Zeit, deine Fragen aufzuschreiben, bevor du sie jemand anderem überlässt. Wer versteht, was er unterschreibt, verhandelt nicht als Bittsteller, sondern auf Augenhöhe. Und das ist beim längsten Vertrag des Lebens mehr wert als jeder Zehntelprozentpunkt.
