
Eine Versicherungspolice liest sich für viele wie ein vergilbter Roman aus einer anderen Epoche: viele Seiten, verschachtelte Sätze, Wörter, die im Alltag niemand benutzt. Dabei steckt in genau diesen Zeilen, wofür Sie jeden Monat zahlen. Wer den Text lesen kann, trifft bessere Entscheidungen und zahlt selten für Leistungen, die er gar nicht braucht. Diese Anleitung zeigt Schritt für Schritt, wie Sie sich das Kleingedruckte erschließen.
Dass Bedingungen so schwer zugänglich wirken, hat Gründe. Versicherer schreiben rechtssicher, nicht leserfreundlich; jede Formulierung muss vor Gericht Bestand haben. Ähnlich wie beim Amtsdeutsch in Behördenbriefen entsteht so eine eigene Fachsprache, die abschreckt, obwohl sie eigentlich Klarheit schaffen soll. Die gute Nachricht: Es sind immer wieder dieselben Muster. Hat man sie einmal durchschaut, liest sich die nächste Police deutlich schneller.
Schritt 1: Erst den Überblick, dann die Details
Bevor Sie ins Detail gehen, lesen Sie die Police einmal grob durch und markieren, was Sie nicht verstehen. Fast jedes Bedingungswerk folgt demselben Aufbau: Was ist versichert, was ist ausgeschlossen, welche Pflichten haben Sie, und wie viel zahlt der Versicherer im Schadensfall? Wenn Sie diese vier Blöcke im Kopf haben, wissen Sie beim Lesen jederzeit, in welchem Kapitel Sie sich gerade befinden. Das nimmt der scheinbaren Textwüste sofort den Schrecken. Praktisch ist es, gleich beim ersten Durchgang mit zwei Farben zu arbeiten: eine für Begriffe, die Sie nachschlagen müssen, eine für Stellen, die Ihnen wichtig oder heikel erscheinen. So entsteht schon vor der eigentlichen Analyse eine erste Landkarte durch den Vertrag.
Schritt 2: Fachbegriffe gezielt nachschlagen
Die meisten Verständnisprobleme lassen sich mit einem guten Nachschlagewerk lösen. Begriffe wie Selbstbeteiligung, Obliegenheit oder Unterversicherung klingen kompliziert, meinen aber oft etwas sehr Konkretes. Ein verständliches Online-Glossar wie versicherungs-wiki.de erklärt solche Wörter in Alltagssprache, sodass Sie einen Vertrag nicht länger Zeile für Zeile erraten müssen. Notieren Sie sich die Definitionen direkt an den Rand der Police. Beim nächsten Durchgang sparen Sie sich das Suchen komplett.
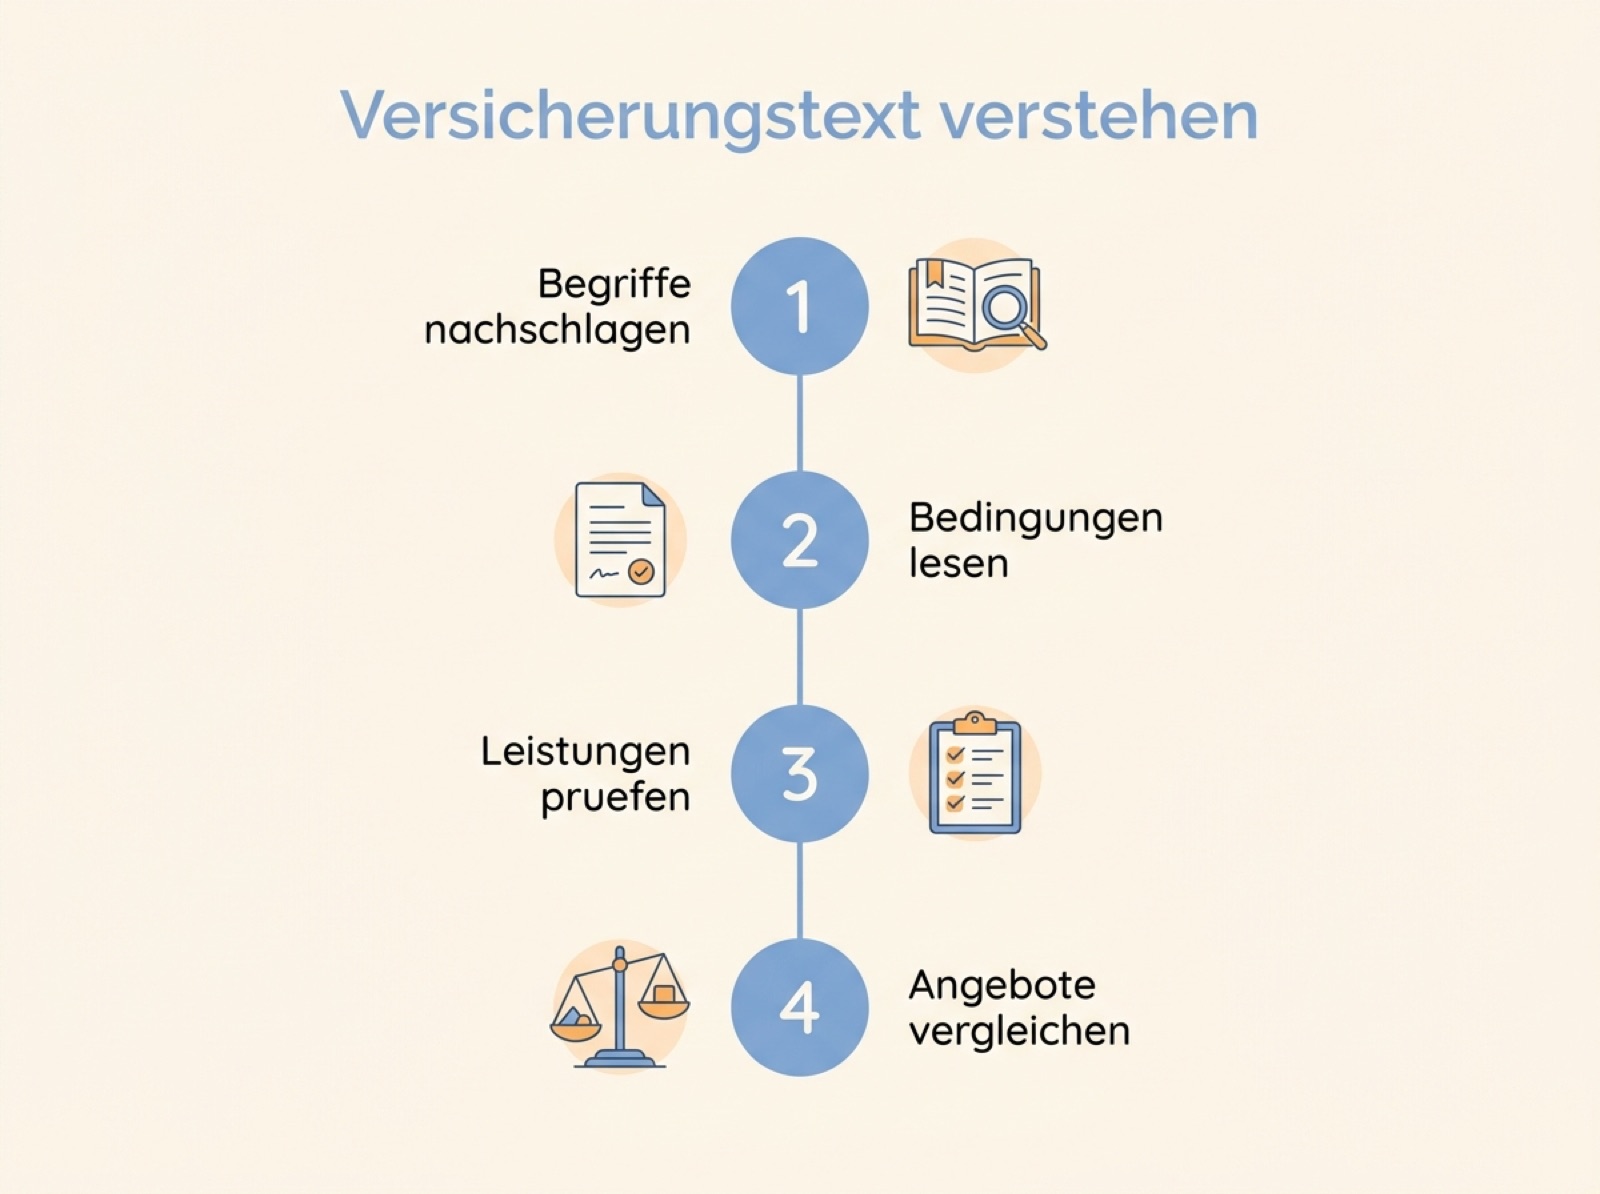
In vier Schritten vom Fachchinesisch zum eigenen Durchblick
Schritt 3: Leistungen und Ausschlüsse abgleichen
Der entscheidende Teil steht selten ganz vorne. Prüfen Sie die Ausschlüsse mindestens so gründlich wie die Leistungen, denn dort entscheidet sich, ob im Ernstfall wirklich gezahlt wird. Ein Recht auf klare Information haben Sie ohnehin: Nach dem Versicherungsvertragsgesetz muss Ihnen der Anbieter schon vor Vertragsschluss verständliche Unterlagen aushändigen. Wer nachfragt, ob eine Formulierung tatsächlich das bedeutet, was er vermutet, ist damit voll im Recht. Genau diese Neugier trennt einen mündigen Kunden vom bloßen Beitragszahler.
Schritt 4: Vergleichen und hinterfragen
Bevor Sie unterschreiben, vergleichen Sie mindestens zwei Angebote und lassen sich im Zweifel unabhängig beraten. Die Verbraucherzentrale hilft neutral durch den Tarifdschungel und warnt sowohl vor Über- als auch vor Unterversicherung. Hilfreich ist außerdem, die eigene Situation ehrlich einzuschätzen: Wie viel Risiko können Sie selbst tragen, und wo brauchen Sie wirklich Schutz? Wer sich mit den verschiedenen Persönlichkeitstypen beschäftigt hat, weiß, dass Menschen Sicherheit sehr unterschiedlich bewerten. Es gibt daher keine Police, die für alle passt.
In der Ruhe liegt der Durchblick
Versicherungswissen zu verstehen ist kein Talent, sondern eine Technik, die man üben kann. Nehmen Sie sich Zeit, arbeiten Sie mit Textmarker und Nachschlagewerk und fragen Sie im Zweifel nach. So wie sich beim aufmerksamen Lesen jeder anspruchsvolle Text erschließt, funktioniert es auch beim Kleingedruckten. Es ist am Ende reine Übungssache, ganz ähnlich wie beim Lernen, dass gute Nachhilfe mehr als nur Notenhilfe ist. Wer das Prinzip einmal beherrscht, liest jede weitere Police mit deutlich mehr Gelassenheit.
Häufige Fragen
Warum sind Versicherungsbedingungen so schwer zu verstehen?
Sie sind in erster Linie rechtssicher formuliert, nicht leserfreundlich. Jeder Begriff muss vor Gericht eindeutig sein, deshalb entsteht eine sehr präzise, aber sperrige Fachsprache. Mit etwas Übung und einem Glossar erkennt man die immer gleichen Muster schnell wieder.
Was bedeutet Selbstbeteiligung genau?
Die Selbstbeteiligung ist der Anteil eines Schadens, den Sie selbst tragen, bevor der Versicherer zahlt. Eine höhere Selbstbeteiligung senkt meist den Beitrag, erhöht aber Ihr eigenes Risiko im Schadensfall. Ein Blick ins Glossar hilft, solche Begriffe im Vertrag richtig einzuordnen.
Habe ich ein Recht auf verständliche Informationen?
Ja. Das Versicherungsvertragsgesetz verpflichtet Anbieter, Ihnen vor Vertragsschluss klare und vollständige Unterlagen zu übergeben. Sie dürfen jederzeit nachfragen, wenn eine Formulierung unklar bleibt.
Lohnt sich eine unabhängige Beratung?
In vielen Fällen ja. Neutrale Stellen wie die Verbraucherzentrale bewerten Angebote ohne Verkaufsinteresse und decken Über- oder Unterversicherung auf. Gerade bei teuren oder langfristigen Verträgen kann sich das schnell auszahlen.
