
Manche Wörter begegnen einem zum ersten Mal in einem Vertrag, und genau dann ist der schlechteste Moment, sie nachzuschlagen. Man sitzt beim Bankberater, nickt, unterschreibt – und liest die Bedeutung erst zu Hause nach. „Annuität“ gehört zu diesen Wörtern. Es klingt nach Amtsstube und Aktenordner, dabei steckt dahinter eine der ältesten und nüchternsten Ideen der Finanzwelt: Man zahlt jeden Monat gleich viel, bis die Schuld weg ist.
Wer gern erst versteht und dann entscheidet, ist hier richtig. Dieser Beitrag nimmt den Begriff auseinander, zeigt die kleine Rechnung dahinter und beantwortet die eigentliche Frage – nämlich, wann sich diese Darlehensform lohnt und wann man besser zweimal hinschaut.
Was hinter dem Wort steckt
Der Begriff kommt vom lateinischen *annus*, dem Jahr. Eine Annuität ist ursprünglich schlicht eine jährliche Zahlung. Beim Annuitätendarlehen ist damit die gleichbleibende Rate gemeint, die man an die Bank überweist – heute meist monatlich, aber das Prinzip bleibt jährlich gedacht. Diese Rate setzt sich aus zwei Teilen zusammen: den Zinsen für das geliehene Geld und der Tilgung, also dem Stück Schuld, das man tatsächlich zurückzahlt.
Der Clou liegt im Verhältnis dieser beiden Teile. Am Anfang schuldet man der Bank den vollen Betrag, also fallen viele Zinsen an und die Tilgung ist klein. Mit jeder Rate schrumpft die Restschuld ein wenig, dadurch sinken die Zinsen, und weil die Gesamtrate konstant bleibt, wächst automatisch der Tilgungsanteil. Gegen Ende der Laufzeit besteht die Rate fast nur noch aus Tilgung. Die Zahlung fühlt sich Monat für Monat gleich an, aber innen drin verschiebt sich das Gewicht.
Die einfache Rechnung dahinter
Vier Größen bestimmen, wie hoch die monatliche Rate ausfällt: die Höhe des Darlehens, der Sollzins, die anfängliche Tilgung und die Dauer der Zinsbindung. Ändert man an einer Stellschraube etwas, wandert das Ergebnis mit. Ein halbes Prozent mehr Anfangstilgung verkürzt die Laufzeit spürbar, ein Prozent mehr Zins verteuert das Ganze über die Jahre erheblich. Wer die eigene Rate nicht mit Formeln aus dem Mathebuch herleiten möchte, kann online in wenigen Sekunden die Annuität berechnen und dabei verschiedene Szenarien direkt nebeneinander vergleichen, statt sie im Kopf zu jonglieren.
Ein Zahlenbeispiel macht es greifbar. Bei einem Darlehen von 200.000 Euro, einem Sollzins von 3 Prozent und einer Anfangstilgung von ebenfalls 3 Prozent liegt die Monatsrate bei genau 1.000 Euro. Von der ersten Rate gehen 500 Euro als Zinsen an die Bank und 500 Euro fließen in die Tilgung. Dieses Rechenbeispiel stammt so ähnlich auch von der Verbraucherzentrale, die zu einer Anfangstilgung von mindestens 2 Prozent rät, lieber mehr. Der Grund ist einfach: Wer zu niedrig tilgt, zahlt am Ende länger und deutlich mehr.
Die folgende Grafik zeigt, wie sich Zins und Tilgung über die Jahre gegeneinander verschieben, während die Rate selbst unangetastet bleibt.
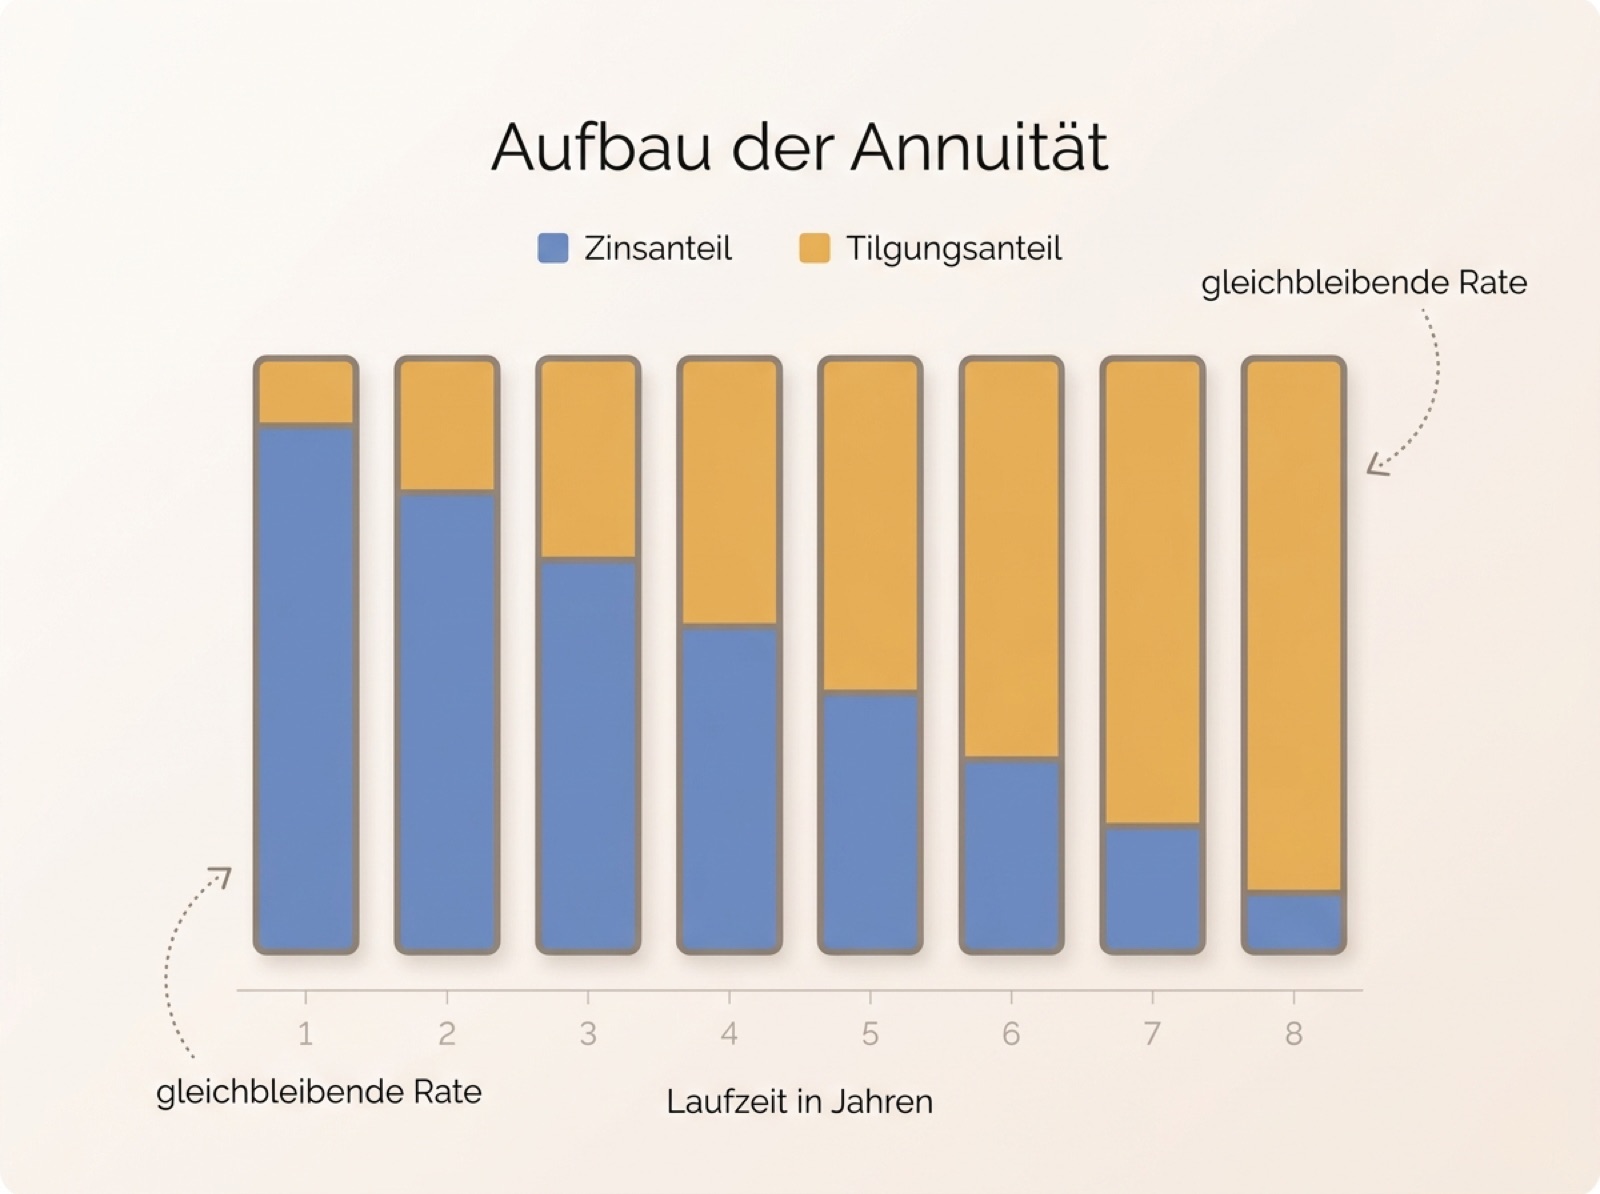
Die Rate bleibt gleich, doch das Verhältnis von Zins und Tilgung dreht sich mit der Zeit
Wann sich das Darlehen wirklich lohnt
Ein Annuitätendarlehen ist kein gutes oder schlechtes Produkt an sich. Es passt in bestimmte Lebenslagen und in andere eben nicht. Seine große Stärke ist die Planbarkeit. Die Rate steht während der gesamten Zinsbindung fest, und diese Bindung reicht oft über zehn oder fünfzehn Jahre. Wer ein Haus finanziert und wissen will, was in acht Jahren jeden Monat vom Konto geht, bekommt hier eine verlässliche Antwort. Diese Ruhe ist bei einer Anschaffung, die man selten mehr als einmal im Leben macht, viel wert.
Richtig lohnend wird es, wenn drei Dinge zusammenkommen. Erstens ein niedriges oder wenigstens moderates Zinsniveau, denn der Zins bestimmt den größten Kostenblock. Zweitens eine ausreichend hohe Anfangstilgung, damit die Schuld nicht ewig mitgeschleppt wird. Und drittens die Möglichkeit zu Sondertilgungen, mit denen man in guten Jahren zusätzlich Schulden abbaut, ohne dazu verpflichtet zu sein.
- Sondertilgungen verkürzen die Laufzeit, ohne die reguläre Rate zu erhöhen – meist sind ein bis fünf Prozent der Darlehenssumme pro Jahr kostenfrei möglich.
- Ein Tilgungssatzwechsel erlaubt es bei manchen Verträgen, die Tilgung später anzupassen, wenn sich das Einkommen verändert.
- Die Länge der Zinsbindung ist eine Wette auf die Zinsentwicklung: Wer eine lange Bindung wählt, kauft sich Sicherheit, zahlt dafür aber oft einen kleinen Zinsaufschlag.
Ein Detail, das viele nicht auf dem Schirm haben: Nach zehn Jahren darf man ein Darlehen mit festem Zins auch dann kündigen, wenn die Bindung eigentlich länger läuft. Das regelt § 489 des Bürgerlichen Gesetzbuchs mit einer Kündigungsfrist von sechs Monaten. Fallen die Zinsen also stark, ist man nach einem Jahrzehnt nicht auf Gedeih und Verderb an einen teuren Vertrag gefesselt. Dieses Kündigungsrecht lässt sich nicht wegverhandeln, es steht jedem Darlehensnehmer zu.
Wie sehr sich die Stellschrauben auswirken, zeigt ein kurzer Vergleich. Bleibt man bei den 200.000 Euro und wählt statt 3 nur 2 Prozent Anfangstilgung, dauert die vollständige Rückzahlung nicht rund 28, sondern über 36 Jahre – und in diesen zusätzlichen Jahren läuft der Zinszähler munter weiter. Ein einziger Prozentpunkt bei der Tilgung entscheidet also über fast ein Jahrzehnt Lebenszeit mit laufender Rate. Solche Größenordnungen sieht man erst, wenn man die Zahlen einmal nebeneinanderlegt, statt nur auf die monatliche Belastung zu schauen.
Weniger lohnend ist die Sache, wenn man ohnehin nur kurz Geld braucht, wenn Zinsen gerade sehr hoch sind und man eine Zinssenkung erwartet, oder wenn die Rate schon bei der niedrigsten Tilgung das Budget sprengt. In solchen Fällen ist ein genauer Blick wichtiger als jede Faustregel.
Andere Darlehensformen zum Vergleich
Das Annuitätendarlehen ist nicht die einzige Art, sich Geld zu leihen, und es hilft, die Nachbarn im Regal zu kennen. Erst im Vergleich wird deutlich, warum die gleichbleibende Rate für viele Menschen die passende Wahl ist.
- Das Tilgungsdarlehen dreht die Logik um: Hier bleibt nicht die Rate konstant, sondern der Tilgungsanteil. Weil die Restschuld sinkt, fallen die Zinsen und damit die Gesamtrate von Monat zu Monat. Am Anfang zahlt man also viel, später wenig. Das entlastet mit der Zeit, verlangt aber zu Beginn ein dickeres Budget.
- Das endfällige Darlehen verlangt während der Laufzeit nur Zinsen, die gesamte Schuld wird erst am Ende in einer Summe fällig. Das ergibt selten Sinn für Privatleute, die selbst wohnen, spielt aber bei vermieteten Immobilien und in Kombination mit einem Sparvertrag manchmal eine Rolle.
- Der Ratenkredit für kleinere Anschaffungen funktioniert im Kern wie ein Annuitätendarlehen, nur über kürzere Laufzeiten und ohne Grundschuld im Hintergrund.
Für die klassische Wohnungs- oder Hausfinanzierung setzt sich das Annuitätendarlehen fast immer durch, weil es das ruhigste Gewissen mitbringt. Man weiß von Anfang an, woran man ist, und muss die Rate nicht jedes Jahr neu im Haushalt unterbringen.
Eine Idee mit langer Geschichte
Dass man Schulden in gleichen Jahresraten zurückzahlt, ist keine Erfindung der modernen Banken. Schon im Mittelalter kannten Kaufleute und Städte sogenannte Rentenkäufe, bei denen gegen eine Geldsumme eine feste jährliche Zahlung zugesichert wurde. Der lateinische Begriff *annua* taucht in alten Verträgen immer wieder auf, und aus dieser Wurzel wuchs das, was wir heute so selbstverständlich in Finanzierungsangeboten lesen.
Interessant ist, dass die Mathematik dahinter lange vor den Taschenrechnern ausgereift war. Zinstabellen füllten dicke Bände, und wer eine Rate ausrechnen wollte, blätterte und rechnete von Hand. Ein Wisch auf dem Smartphone erledigt heute in einer Sekunde, wofür ein Buchhalter früher einen halben Tag brauchte. Die Idee selbst aber ist alt, geduldig und erstaunlich zeitlos – ein schönes Beispiel dafür, dass hinter nüchternen Zahlen oft eine lange Kulturgeschichte steckt.
Ein kleines Glossar zum Nachschlagen
Der Papierkram rund um ein Darlehen ist voller Begriffe, die nur so lange verwirren, bis man sie einmal in Ruhe nachgelesen hat. Ähnlich wie bei verklausulierten Ämterschreiben hilft es enorm, warum Behördenbriefe so schwer zu lesen sind einmal verstanden zu haben – dann verliert auch das Finanzdeutsch seinen Schrecken. Hier die wichtigsten Vokabeln:
- Sollzins: der reine Zinssatz für das geliehene Geld, ohne Nebenkosten.
- Effektivzins: der Zinssatz inklusive bestimmter Nebenkosten, mit dem sich Angebote ehrlicher vergleichen lassen.
- Tilgung: der Teil der Rate, mit dem die eigentliche Schuld abgebaut wird.
- Restschuld: der Betrag, den man am Ende der Zinsbindung noch schuldet und der neu finanziert werden muss.
- Anschlussfinanzierung: das Folgedarlehen für genau diese Restschuld, oft zu einem dann anderen Zinssatz.
- Disagio: ein vorab einbehaltener Abschlag vom Darlehensbetrag, der den laufenden Zins rechnerisch senkt.
Wer diese sechs Begriffe sicher parat hat, versteht rund neunzig Prozent jedes Finanzierungsangebots. Der Rest ergibt sich fast von selbst, sobald man die Grundlogik von Zins und Tilgung einmal durchschaut hat. Praktisch ist, sich beim ersten Angebot jeden unbekannten Ausdruck zu markieren und ihn nachzuschlagen, bevor man weiterliest. Das kostet zwanzig Minuten und erspart später womöglich böse Überraschungen, weil man plötzlich weiß, welche Frage man dem Berater eigentlich stellen muss. Ein Angebot, das man Wort für Wort verstanden hat, verliert seinen einschüchternden Charakter und wird zu dem, was es sein sollte: eine nüchterne Rechnung, die man annehmen oder ablehnen kann.
Warum sich das Nachlesen auszahlt
Es gibt eine hübsche Ironie in Gelddingen: Die teuersten Fehler entstehen nicht beim Rechnen, sondern beim Nichtwissen. Ein falsch verstandener Begriff, eine übersehene Klausel, eine zu niedrig gewählte Tilgung – solche Kleinigkeiten kosten über zwanzig Jahre oft mehr als jeder Zinsunterschied hinter dem Komma. Auch die vielzitierten Sprüche über die Inflation erzählen letztlich davon, wie schnell Geld an Wert verliert, wenn man es einfach laufen lässt.
Sich vorher einzulesen, ist deshalb keine Fleißaufgabe, sondern bares Geld. Das gilt fürs Finanzieren genauso wie fürs Lernen an sich – nicht umsonst geht es auch bei moderner Nachhilfe um weit mehr als nur bessere Noten, nämlich um das Verstehen der Zusammenhänge dahinter. Ein Vertrag über sechsstellige Beträge verdient mindestens einen ruhigen Nachmittag mit einem Rechner und einem Blatt Papier, bevor man den Kugelschreiber ansetzt.
Am Ende ist das Annuitätendarlehen ein ehrliches Produkt. Es verspricht nichts, was es nicht hält: eine feste Rate, einen klaren Fahrplan, ein absehbares Ende. Ob es sich lohnt, entscheidet nicht die Bank, sondern die eigene Situation – und die Frage, ob man die Zahlen wirklich verstanden hat, bevor man sie unterschreibt.
Häufige Fragen
Was bedeutet Annuität einfach erklärt?
Eine Annuität ist die gleichbleibende Rate, die man für ein Darlehen zahlt. Sie besteht aus einem Zins- und einem Tilgungsanteil. Über die Laufzeit sinkt der Zinsanteil und der Tilgungsanteil wächst, während die Gesamtrate konstant bleibt.
Wie hoch sollte die Anfangstilgung sein?
Als Faustregel gelten mindestens 2 Prozent, besser 3 Prozent oder mehr. Je höher die Tilgung, desto schneller ist das Darlehen abbezahlt und desto weniger Zinsen zahlt man insgesamt. Eine zu niedrige Tilgung streckt die Laufzeit oft über Jahrzehnte.
Kann ich ein Annuitätendarlehen vorzeitig kündigen?
Bei festem Zins ist eine ordentliche Kündigung nach zehn Jahren mit sechs Monaten Frist möglich, unabhängig von der vereinbarten Zinsbindung. Dieses Recht ist gesetzlich verankert und lässt sich nicht ausschließen.
Was passiert nach dem Ende der Zinsbindung?
Ist das Darlehen bis dahin nicht getilgt, bleibt eine Restschuld. Für sie schließt man eine Anschlussfinanzierung ab, meist zu einem neuen Zinssatz. Es lohnt sich, rechtzeitig Angebote zu vergleichen, statt einfach das Erstbeste zu verlängern.
