
Der Regen trommelt gegen die hohen Fenster des Literaturhauses, als Marlene Vogt an diesem Dienstagabend die erste Seite aufschlägt. Vor ihr liegt kein Roman, sondern ein Kontoauszug – und genau das ist der Reiz. Der Lesekreis „Zwischen den Zeilen“ hat sich vorgenommen, Literatur und Lebenswirklichkeit zusammenzudenken, und heute geht es ums Geld: um Schulden in Romanen und um die sehr reale Frage, wie man eine Finanzierung durchrechnet, bevor man sie unterschreibt. Wer den Abend zu Hause nachrechnen möchte, dem sei gesagt: Für die eigenen Zahlen ein Blick auf finanzierungsrechner.online lohnt sich – aber an diesem Abend beginnt alles mit einem Buch.
Zwölf Menschen sitzen im Halbkreis, Teetassen dampfen, jemand hat selbstgebackene Zimtschnecken mitgebracht. Auf dem Tisch in der Mitte liegen ausgedruckte Passagen: Thomas Manns „Buddenbrooks“, ein Kapitel aus Balzacs „Vater Goriot“, dazu ein paar Seiten aus Wilhelm Raabes „Pfisters Mühle“. Alles Geschichten, in denen Zahlen über Schicksale entscheiden. „Wir reden immer über die großen Gefühle in der Literatur“, sagt Kursleiter Anton Reise, ein pensionierter Deutschlehrer mit Faible für Rechenaufgaben. „Aber der Ruin einer Familie ist am Ende oft eine ganz banale Bilanz.“
Wenn Romanfiguren rechnen müssen
Reise liest die berühmte Stelle aus den „Buddenbrooks“ vor, in der die Firma langsam ins Wanken gerät. Es sind keine dramatischen Szenen, keine Duelle, sondern Wechsel, die nicht eingelöst werden, Erbschaften, die kleiner ausfallen als gedacht, und Zinsen, die unerbittlich weiterlaufen. Eine Teilnehmerin, Studentin im dritten Semester, meldet sich: „Das Verrückte ist, dass die Figuren nie richtig nachrechnen. Sie hoffen. Sie schätzen. Und dann ist das Geld weg.“
Genau hier setzt der Abend an. Denn was für Romanfiguren gilt, gilt für viele Menschen bis heute: Über Geld wird lieber geträumt als gerechnet. Die Gruppe blättert kurz in einer Sammlung inspirierender Rockefeller-Zitate, in denen der Ölmagnat den kühlen Umgang mit Zahlen predigt – und doch, so merkt jemand an, klingt selbst der große Rockefeller manchmal eher nach Sehnsucht als nach solider Buchführung. Wohlstand, das wird an diesem Tisch schnell klar, ist ein literarisches Thema mit langer Tradition. Auch das Streben nach Glück hängt in vielen Werken untrennbar an der Frage, ob am Monatsende noch etwas übrig bleibt.
Marlene Vogt hört aufmerksam zu, und man merkt, dass sie das Thema nicht nur literarisch beschäftigt. Sie und ihr Partner überlegen, eine kleine Wohnung zu kaufen. Ein Angebot der Bank liegt bereits auf ihrem Küchentisch, ausgedruckt, mit vielen Zahlen, von denen sie nach eigener Aussage „ungefähr die Hälfte“ versteht. „Ich lese Romane über Menschen, die sich verrechnen“, sagt sie und lacht. „Und ich habe Angst, selbst so eine Figur zu werden.“
Der Moment, in dem es konkret wird
Anton Reise klappt das Buch zu und legt ein leeres Blatt auf den Tisch. „Dann machen wir es jetzt anders als die Buddenbrooks“, sagt er. „Wir rechnen.“ Marlene darf ihr Beispiel einbringen, natürlich mit gerundeten Fantasiezahlen, damit niemand ihre echten Verhältnisse kennt. Angenommen, sagt sie, ein Darlehen von 200.000 Euro, ein Zinssatz von rund vier Prozent, eine Anfangstilgung von zwei Prozent. Klingt überschaubar. Klingt fast harmlos.
Reise zeichnet die Bausteine auf das Blatt, einen nach dem anderen, und plötzlich wird aus einer diffusen Ahnung eine nachvollziehbare Kette. Es ist ein bisschen wie beim Lesen, sagt er: Man muss die einzelnen Wörter kennen, bevor man den Satz versteht. Beim Kredit sind die Wörter eben Sollzins, Tilgung, Laufzeit – und der stille Hauptdarsteller heißt Restschuld.
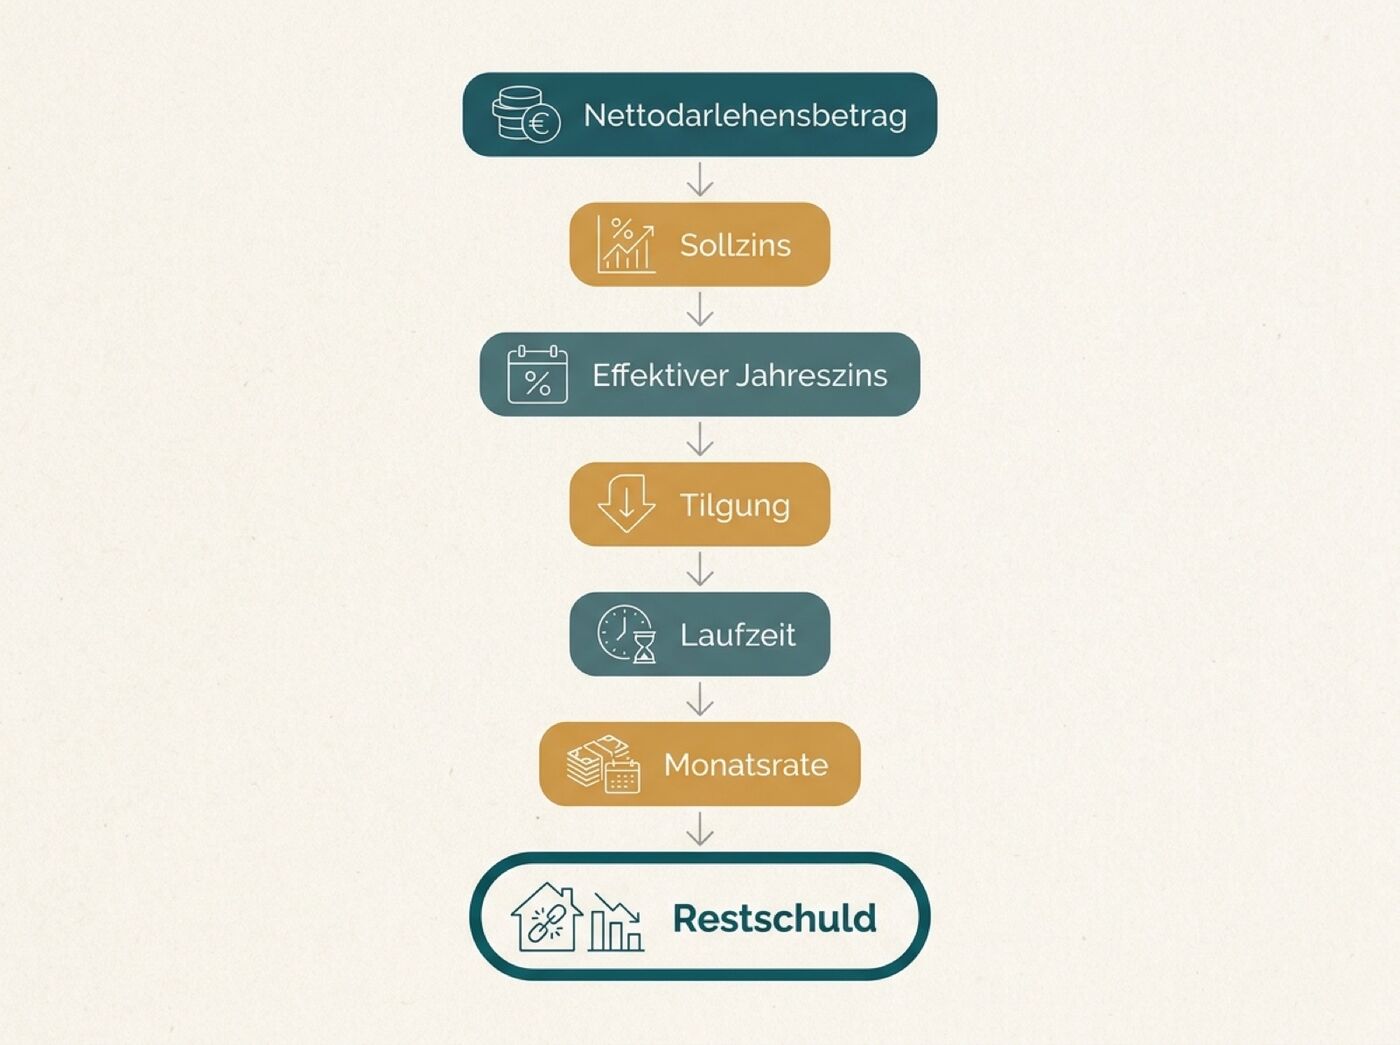
So hängen die Bausteine einer Finanzierung zusammen – von der Darlehenssumme bis zur oft unterschätzten Restschuld.
Am Beispiel wird es greifbar. Vier Prozent Zinsen auf 200.000 Euro sind im ersten Jahr rund 8.000 Euro, dazu zwei Prozent Tilgung, also 4.000 Euro. Macht 12.000 Euro im Jahr oder 1.000 Euro im Monat. Doch der Clou, den Reise betont, kommt danach: „Mit jeder Rate sinkt die Restschuld ein kleines Stück. Sie zahlen also im nächsten Monat schon minimal weniger Zinsen und tilgen minimal mehr.“ Dieser schleichende Effekt entscheidet über Jahre, wie schnell ein Kredit schrumpft – und warum zwei Angebote mit fast gleichem Zinssatz am Ende trotzdem Tausende Euro auseinanderliegen können.
Die Studentin, die vorhin die Buddenbrooks kritisiert hatte, stellt die entscheidende Frage: „Und was bleibt nach der Zinsbindung übrig?“ Reise schreibt eine dritte Zahl auf. Nach zehn Jahren, überschlägt er, wären bei diesem Beispiel noch rund 150.000 Euro offen – die Restschuld, die dann neu finanziert werden muss, womöglich zu einem ganz anderen Zins. „Das ist die Stelle, an der die meisten wegschauen“, sagt er. „Dabei entscheidet sich hier, ob die Rechnung auch in zwölf Jahren noch aufgeht.“ Ein Raunen geht durch die Runde. Was eben noch nach einem festen Plan aussah, bekommt plötzlich einen offenen Schluss, wie ein Roman, dessen letztes Kapitel noch nicht geschrieben ist.
Die zwei Zinssätze, die man nie verwechseln darf
Jetzt kommt der Punkt, an dem die Runde kurz stockt. Auf Marlenes Bankangebot stehen nämlich zwei Zinssätze: ein Sollzins und ein etwas höherer effektiver Jahreszins. „Warum zwei?“, fragt jemand. Reise grinst, als hätte er auf die Frage gewartet. Der Sollzins, erklärt er, sei der reine Preis für das geliehene Geld. Der effektive Jahreszins dagegen packt weitere Kosten mit hinein – etwa bestimmte Gebühren – und macht Angebote dadurch überhaupt erst vergleichbar.
Das ist keine Kursleiter-Weisheit, sondern amtlich untermauert. Die Finanzaufsicht BaFin rät ausdrücklich, Kreditangebote vor allem am effektiven Jahreszins zu messen, weil alle Anbieter ihn nach einer einheitlichen Formel berechnen müssen. Wer nur auf den werblich betonten Sollzins schaut, vergleicht buchstäblich Äpfel mit Birnen. Ein Detail, das Marlene sich sofort notiert: Zwei Angebote sind nur dann wirklich vergleichbar, wenn Darlehenssumme, Laufzeit, Zinsbindung und Tilgung ungefähr gleich sind.
Man spürt, wie das Thema an diesem Tisch Fahrt aufnimmt. Der ältere Herr in der Ecke, ein früherer Bankangestellter, erzählt von Kunden, die jahrelang zu teuer finanziert hätten, nur weil ihnen niemand den Unterschied erklärt habe. „Sprache ist Macht“, sagt er, „auch bei Verträgen.“ Die Runde nickt, und jemand verweist schmunzelnd auf einen Gutenberg-Text darüber, warum Amtsdeutsch und das Kleingedruckte für viele wie eine Fremdsprache klingen. Wer den Satzbau eines Kreditvertrags nicht entschlüsseln kann, unterschreibt eben im Nebel.
Was die nackten Zahlen der Realität sagen
Ist ein Zinssatz von vier Prozent nun viel oder wenig? Die Runde diskutiert, und Reise holt sein Tablet hervor. Er ruft die Zinsstatistik der Deutschen Bundesbank auf, die den durchschnittlichen Zinssatz für Wohnungsbaukredite an private Haushalte dokumentiert. „So sehen Sie, wo Sie stehen“, sagt er. „Nicht, was die Bank verspricht, sondern was am Markt tatsächlich üblich ist.“ Ein Angebot deutlich über dem Durchschnitt ist ein Signal, noch einmal nachzuverhandeln – oder weiterzuschauen.
Das ändert die Stimmung. Plötzlich geht es nicht mehr um abstrakte Prozente, sondern um Verhandlungsspielraum. Eine Teilnehmerin rechnet laut vor, dass schon ein halber Prozentpunkt weniger über zwanzig Jahre eine kleine Kleinwagensumme spare. Und der ehemalige Banker ergänzt trocken: „Der beste Zeitpunkt, über Zinsen zu reden, ist, bevor man unterschreibt. Danach ist es Literatur.“
Marlene notiert sich noch etwas anderes. Der Banker hatte beiläufig den Begriff „Zwei-Drittel-Zins“ fallen lassen – jenen Satz, den zwei von drei Kunden tatsächlich bekommen, im Gegensatz zu den verlockend niedrigen Beispielzinsen aus der Werbung. „Fragen Sie immer nach dem Zins, den Sie mit Ihrer Bonität wirklich kriegen“, sagt er. „Nicht nach dem, der auf dem Plakat steht.“ Es ist einer dieser Sätze, die im Raum hängen bleiben, weil sie so einfach klingen und doch so selten befolgt werden.
Ein Wort fällt an diesem Abend immer wieder: Inflation. Denn eine Rate, die heute schmerzt, kann in zehn Jahren leichter zu tragen sein, wenn Löhne und Preise gestiegen sind – umgekehrt frisst die Teuerung aber auch Erspartes. Die Gruppe blättert kurz durch ein paar pointierte Sprüche rund um die Inflation, halb belustigt, halb nachdenklich. Der Galgenhumor darüber, wie das Geld an Wert verliert, ist selbst ein kleines Stück Kulturgeschichte.
Der ehrliche Kassensturz kommt zum Schluss
Gegen halb zehn kehrt Anton Reise zum eigentlichen Kern zurück. Alle Formeln, sagt er, seien nichts wert ohne eine ehrliche Frage: Was bleibt am Monatsende wirklich übrig? Eine Rate von 1.000 Euro sieht auf dem Papier tragbar aus. Doch wenn Auto, Versicherungen, Kinder und der eine oder andere Notfall dazukommen, wird aus einer soliden Rechnung schnell eine riskante. „Rechnen Sie mit dem echten Leben“, rät er, „nicht mit dem Leben auf der Bankbroschüre.“
Er empfiehlt drei kleine Prüfsteine, die er auf das Blatt schreibt. Erstens: einen Puffer einplanen, damit ein kaputter Kühlschrank keine Krise auslöst. Zweitens: durchspielen, was passiert, wenn der Zins nach Ablauf der Zinsbindung höher ist – die berüchtigte Anschlussfinanzierung, an der schon so manche Rechnung zerbrochen ist. Drittens: verschiedene Tilgungshöhen vergleichen, denn wer anfangs etwas mehr tilgt, ist oft Jahre früher schuldenfrei.
Marlene faltet ihr Blatt zusammen und wirkt erleichtert. „Ich verstehe mein eigenes Angebot zum ersten Mal“, sagt sie. „Nicht die Gefühle, die die Bank verkauft, sondern die Zahlen dahinter.“ Sie werde zu Hause noch einmal alles in Ruhe durchrechnen, ein paar Varianten nebeneinanderlegen und dann erst entscheiden. Genau darin liegt der Unterschied zu den Romanfiguren des Abends: Sie hofften. Marlene rechnet.
Draußen hat der Regen aufgehört. Die Bücher wandern zurück ins Regal, die Zimtschnecken sind längst verputzt, und der Lesekreis löst sich langsam auf. Was bleibt, ist ein schlichter Gedanke, den Anton Reise beim Abschied ausspricht: „Eine Finanzierung ist wie ein guter Roman. Man sollte sie zu Ende denken, bevor man die erste Seite unterschreibt.“ Dann knipst er die Lampe aus, und das Literaturhaus versinkt im Dunkeln – ein bisschen klüger, was Zahlen angeht, als noch am Nachmittag.
